Dalam dunia bisnis dikenal istilah manajemen stok atau persediaan yang menjadi salah satu hal yang penting untuk diperhatikan.
Manajemen stok merupakan salah satu kegiatan pengendalian, pengawasan dan pengelolaan yang dilakukan pada persediaan dan stok barang dalam bisnis. Umumnya strategi ini dilakukan untuk membuat bisnis berjalan dengan lancar dan berhasil sesuai harapan.
Perbedaan LIFO, FIFO, FEFO Dan Average Dalam Manajemen Stok Pada Bisnis
Dalam bisnis, manajemen stok bisnis sering kali menjadi tantangan tersendiri khususnya untuk menentukan metode pengelolaan stok yang paling tepat.
Pebisnis wajib memahami pengertian dan perbedaan dari LIFO, FIFO, FEFO dan Average sehingga bisa meminimalisir terjadinya kesalahan dalam memahaminya.
Kesalahan untuk memahami beberapa istilah dalam manajemen stok tersebut bisa berakibat pada efisiensi operasional dan keakuratan inventaris bisnis.
Berikut adalah ulasan lengkap yang bisa Anda gunakan untuk bisa memahami pengertian, perbedaan dan metode penerapannya dalam bisnis dengan benar.
1. LIFO (Last In, First Out)
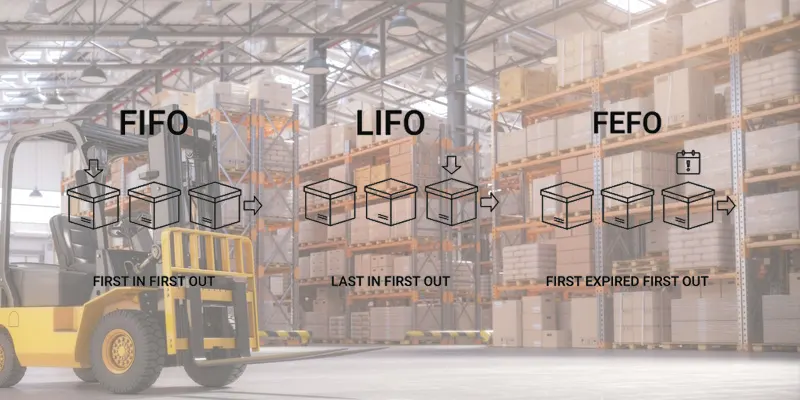
Sebuah metode yang menerapkan strategi stok manajemen barang sesuai dengan waktu terakhir datangnya. Data barang yang masuk terakhir kali akan menjadi barang yang keluar pertama kali.
Tujuan diterapkannya metode ini dalam manajemen stok adalah untuk memberikan fleksibilitas pada saat transaksi berlangsung yang umumnya digunakan oleh perusahaan distributor dan manufaktur.
Ada beberapa manfaat dari diterapkannya metode ini diantaranya adalah;
- Dengan mencocokkan pendapatan bisnis dengan biaya terbaru bisa membantu mencerminkan keuntungan yang lebih nyata, khususnya dalam kondisi inflasi
- Bisa membantu mengurangi beban pajak dengan cara menurunkan nilai keuntungan yang dilaporkan
- Membantu mengatur kas untuk kebutuhan lainnya dengan keuntungan bersih yang lebih rendah sehingga alokasi kas lebih fleksibel
Meski mempunyai kelebihan dan manfaat, metode ini juga mempunyai kekurangan tersendiri seperti;
- Metode ini tidak mencerminkan arus fisik barang, hal tersebut bisa menyebabkan adanya ketidaksesuaian dengan kenyataan operasional
- Metode ini sudah dilarang untuk digunakan pada beberapa standar akuntansi internasional seperti IFRS serta tak bisa digunakan lagi sesuai dengan ketetapan dari PSAK 14
2. FIFO (First In, First Out)
Sebuah metode yang memprioritaskan pengeluaran atau distribusi barang yang pertama kali masuk ke gudang. Dalam penerapan metode ini, stok barang yang masuk pertama kali ke gudang adalah stok yang harus pertama kali keluar dari gudang.
Hal tersebut bertujuan agar stok barang yang pertama kali masuk bisa segera dijual dan dimanfaatkan sehingga tak cepat rusak karena disimpan terlalu lama di gudang.
Jika terjadi adanya penumpukan barang yang menyebabkan penurunan kualitas barang, risikonya adalah membuat kerugian untuk perusahaan. Ada beberapa manfaat dari diterapkannya metode FIFO dalam manajemen stok bisnis:
Dalam metode ini, bisa dianggap barang yang pertama kali masuk adalah barang yang pertama keluar. Maka hal tersebut sangat cocok untuk produk dengan batasan waktu atau usia sehingga manfaatnya adalah;
- Bisa mencegah risiko produk kadaluwarsa, dengan cara mengutamakan barang yang lebih lama di gudang untuk segera dijual atau didistribusikan
- Menggunakan harga terbaru untuk mengevaluasi, hal tersebut bisa menilai persediaan secara lebih akurat sesuai dengan kondisi pasar terkini
- Lebih mudah diterapkan karena prosesnya yang sederhana khususnya untuk jenis produk dengan pergerakan yang lebih cepat
Meski begitu, metode ini juga memiliki kekurangan diantaranya adalah dalam kondisi inflasi, biaya barang yang disimpan lebih lama mungkin lebih rendah. Hal tersebut menjadikan keuntungan yang dilaporkan bisa lebih tinggi dan bisa meningkatkan beban pajak.
3. FEFO (First Expired, First Out)
Sebuah metode manajemen stok barang yang dilakukan dengan cara mengeluarkan atau memanfaatkan barang yang memiliki masa kadaluwarsa paling dekat lebih dulu.
Metode ini bisa dikatakan menjadi metode yang paling efektif karena bisa mencegah adanya risiko dari penyimpanan stok barang yang hampir kadaluwarsa dalam jangka waktu terlalu lama.
Biasanya metode ini diterapkan oleh beberapa jenis perusahaan yang bergerak dalam bidang bisnis retail, makanan, minuman, farmasi dan berbagai produk barang lainnya yang mempunyai masa kadaluwarsa.
Manfaat dari menerapkan metode FEFO diantaranya adalah sebagai berikut;
- Meminimalisir adanya risiko kerugian pada perusahaan bisnis yang disebabkan karena produk yang rusak
- Bisa meningkatkan kualitas produk, sehingga bisa dipastikan barang bisa sampai ke konsumen dalam kualitas terbaik
- Bisa memprioritaskan barang yang disimpan lebih lama di gudang sehingga bisa memaksimalkan rotasi stok barang dengan baik
Kekurangan dari penerapan metode ini adalah di mana metode ini membutuhkan sistem yang baik untuk bisa memantau tanggal kadaluwarsa dengan efisien sehingga bisa meningkatkan kompleksitas manajemen stok barang.
Penerapan FEFO juga bisa membutuhkan biaya tambahan khususnya untuk melakukan pengawasan dan pengelolaan stok yang lebih terperinci.
4. Average
Penerapan metode yang satu ini adalah dengan cara membagikan biaya barang yang akan dijual dengan menggunakan jumlah unit yang tersedia. Jika menerapkan metode ini bisa menghasilkan harga rata-rata dari setiap unit barang yang akan dijual.
Dengan kata lain, metode ini memiliki fokus pada ketersediaan stok barang yang ada di gudang penyimpanan tanpa memperhatikan stok barang mana yang masuk gudang pertama atau terakhir kali masuk gudang dalam catatan stok barang.
Ada beberapa kelebihan jika Anda menerapkan metode ini diantaranya adalah:
- Bisa memberikan stabilitas dalam memberikan laporan keuangan, yaitu dengan menghaluskan adanya naik turunnya harga
- Lebih mudah diterapkan khususnya dalam bidang bisnis yang memiliki volume besar untuk jenis produk yang homogen
- Membantu menyederhanakan pembukuan stok barang sehingga tak perlu lagi melacak setiap stok barang secara individual
Metode ini juga tercatat memiliki kekurangan seperti adanya ketidakakuratan dalam mencerminkan nilai persediaan barang yang mengalami naik turun harga secara signifikan.
Selain itu, dengan tak mencerminkan harga pasar yang terkini bisa mempengaruhi proses pengambilan keputusan yang dilakukan.
Dari penjelasan di atas, tentunya Anda sudah bisa memahami apa yang menjadi perbedaan dari ke empat metode manajemen stok barang yang dilakukan perusahaan.
Secara umum, masing-masing metode mempunyai kelebihan dan kekurangan tersendiri yang bisa diterapkan sesuai dengan bidang bisnis yang dijalankan.
Setiap metode manajemen stok barang memiliki cara kerja, kelebihan dan kelemahan masing-masing sehingga penting untuk menyesuaikan-nya dengan jenis bisnis yang dilakukan.
Namun satu hal yang penting untuk dilakukan adalah untuk membuat pencatatan dengan detail dan terperinci dan pastikan ketersediaan stok barang terjamin sehingga proses produksi, distribusi dan penjualan lancar. Manajemen persediaan yang baik mencerminkan kualitas pelayanan bisnis yang baik dan terpercaya.
Kesimpulan
Tujuan dilakukannya manajemen stok barang adalah untuk memastikan semua produk sudah dikelola seefektif dan seefisien mungkin sehingga bisa sampai ke tangan pelanggan dengan baik.
Untuk mengelola barang, tentunya perusahaan akan membutuhkan metode untuk mengeluarkan barang dari gudang tempat penyimpanan. Prosedur pengeluaran barang juga tidak dilakukan dengan sembarangan, namun berfokus pada faktor tanggal kadaluwarsa, permintaan pasar dan biaya penyimpanan barang.